


主放大杠杆炒股
题
8月经济数据解读
(2026年第17期)
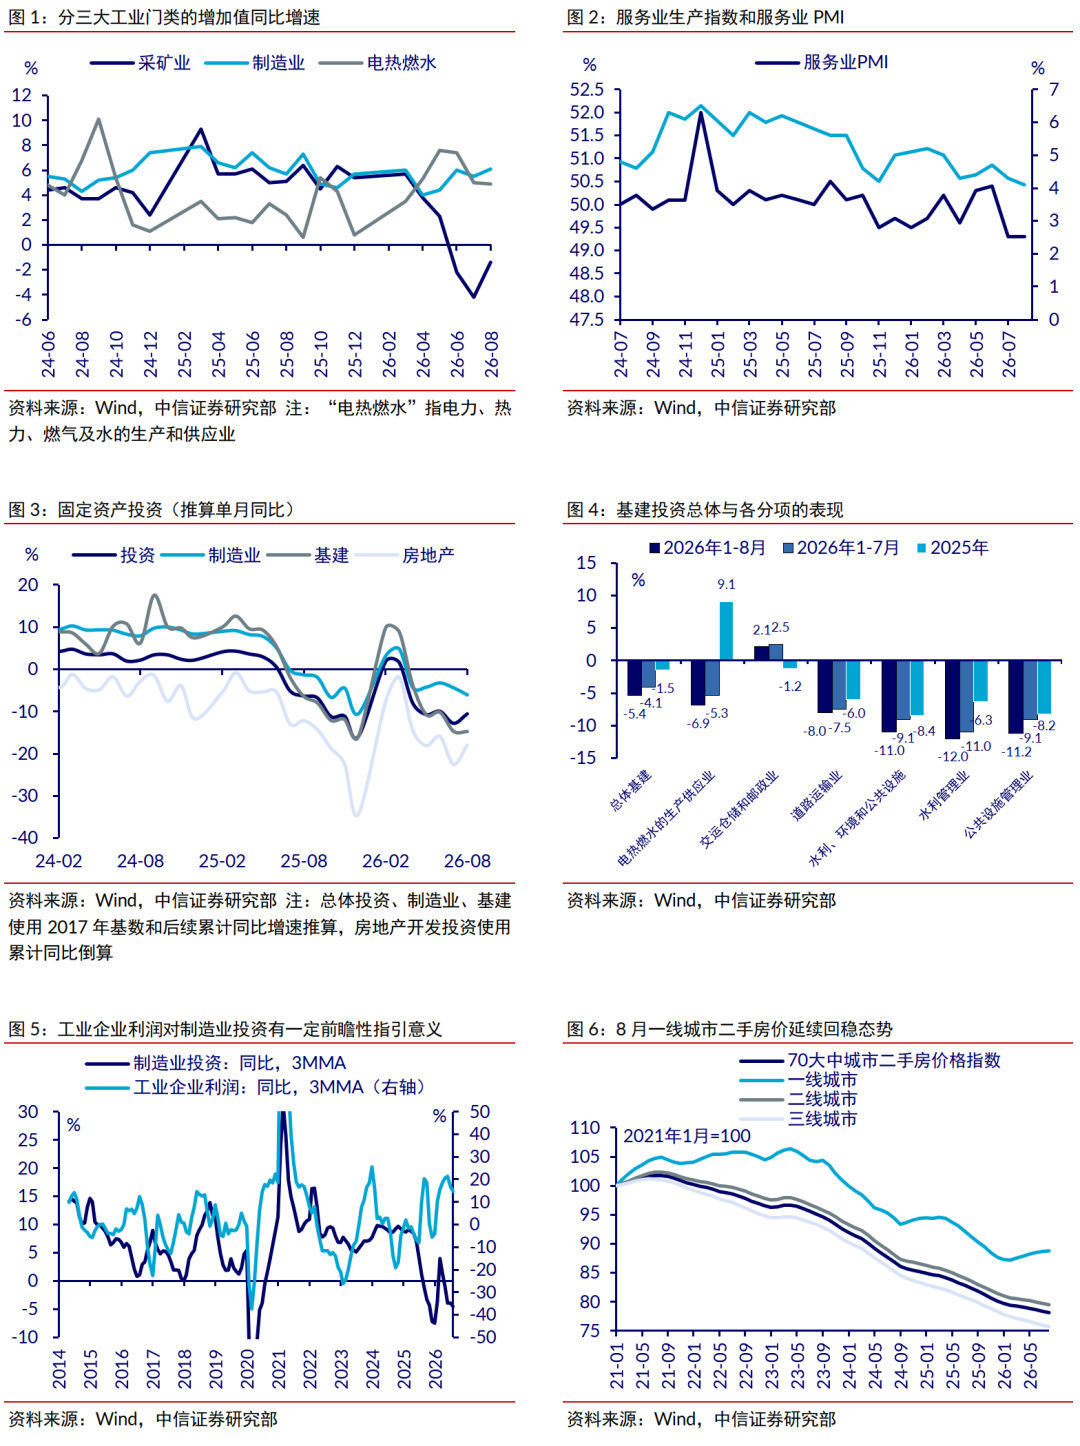
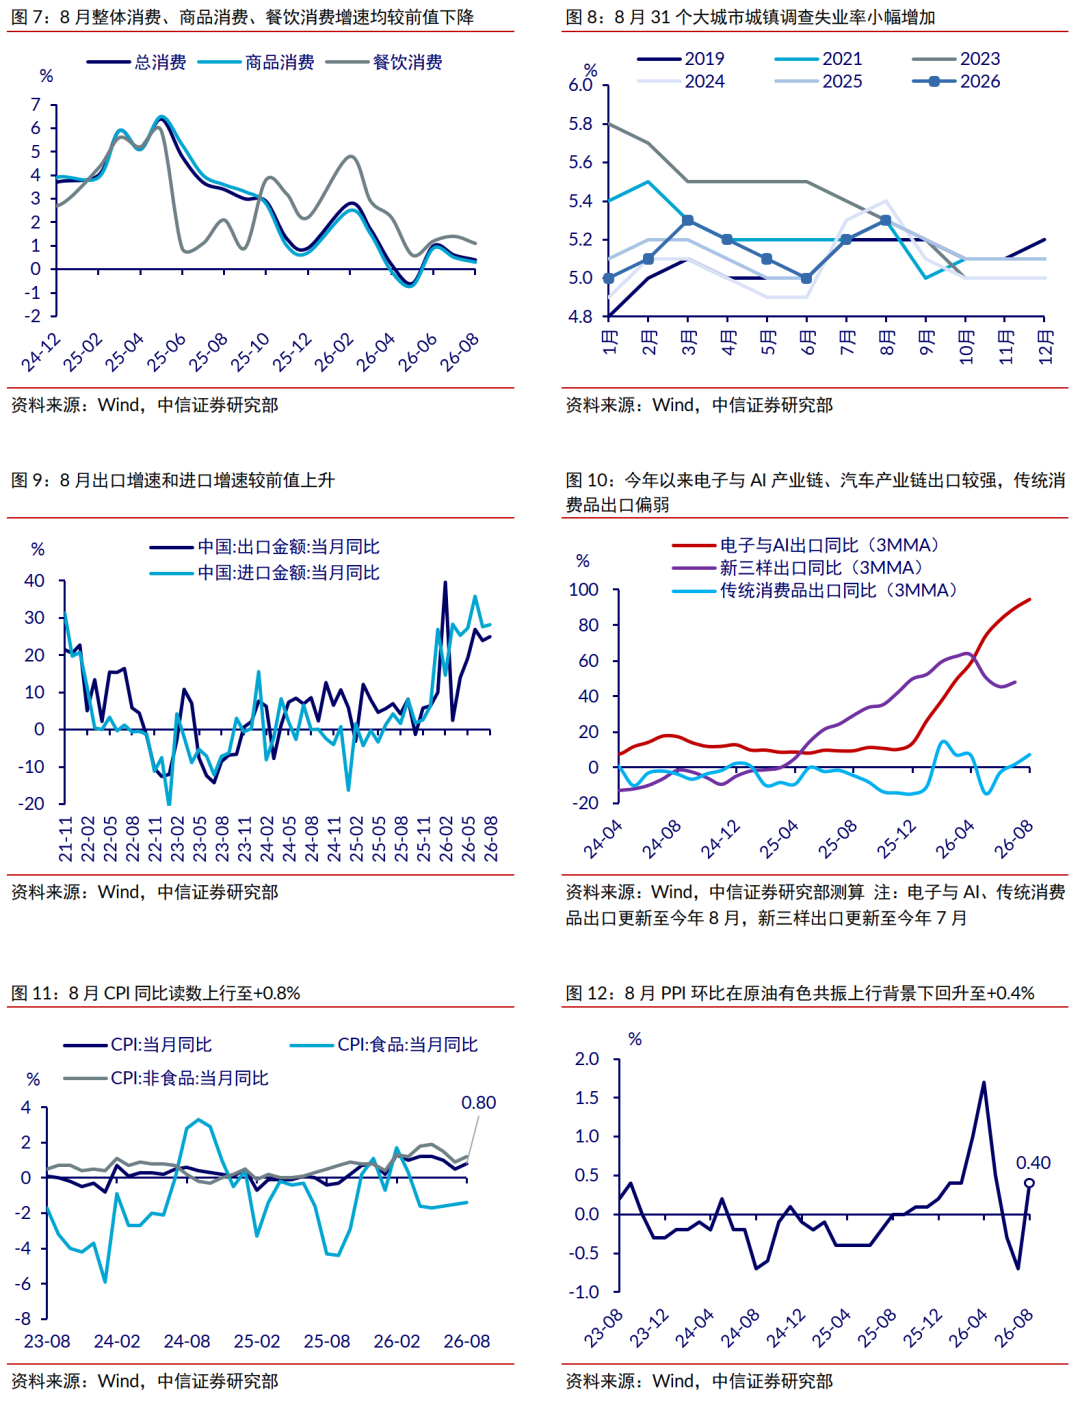
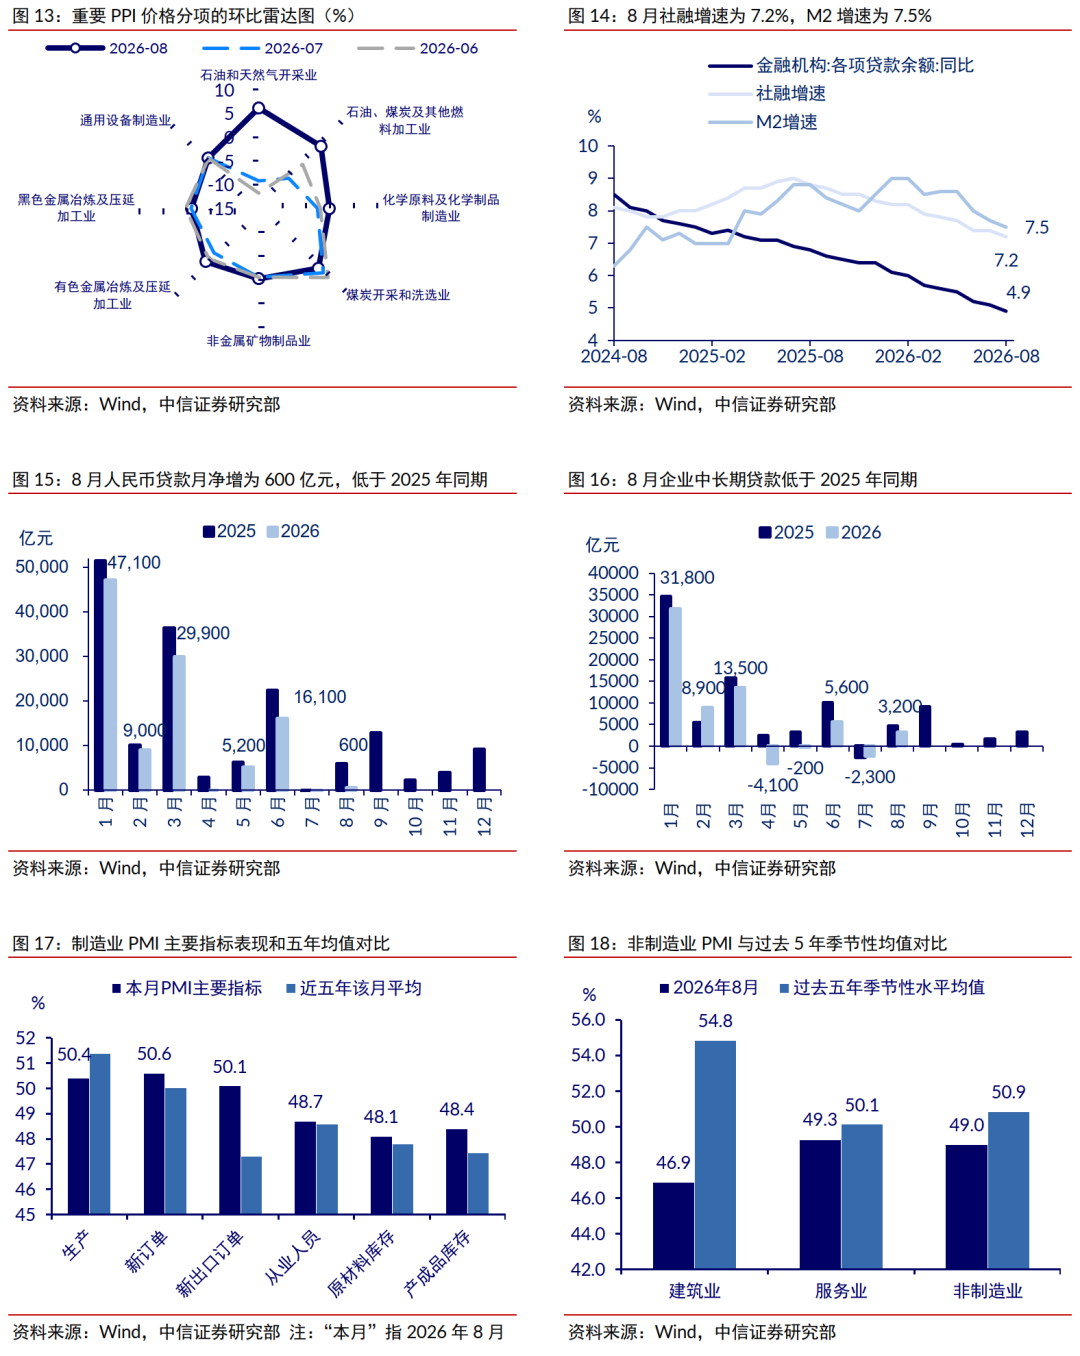
8月产需两端表现分化,工业生产景气强于需求端景气,三驾马车呈现“出口强劲、投资改善、消费偏弱”格局。生产侧,工业增加值增速超预期回升,主要是出口、投资单月同比读数提升促进工业品需求,但消费增速放缓拖累服务业生产景气小幅下滑。需求侧,受补贴同比退坡及补贴透支效应、金价高位震荡上行等因素影响,社零增速低于前值和预期;8月专项债的发行进度有所提速,固定资产投资单月降幅边际收窄。
向后看,我们判断下半年出口有望保持较强韧性,固定资产投资有望在财政资金加快投放带动下企稳回升,但居民消费的后续修复或仍偏慢。宏观政策方面,考虑到8月经济运行情况总体好于7月,经济下行斜率有放缓迹象,增量政策择机推出的窗口期可能延后。
中观层面,当前部分消费板块持仓低、估值低、股息高且存在潜在政策预期,存在阶段性配置机会,建议沿供给侧反转的农业(养殖)、估值洼地的必选消费、长期扩容的服务消费以及长期结构性机会的新消费四条主线配置。展望三季度和全年,预计银行板块经营格局稳定,盈利趋势积极,中期视角看,板块仍将演绎估值上行方向,全年绝对收益仍将延续。房地产方面,我们认为总体来看房价已经具备止跌基础,而京沪二手房价在年内已经实现止跌。
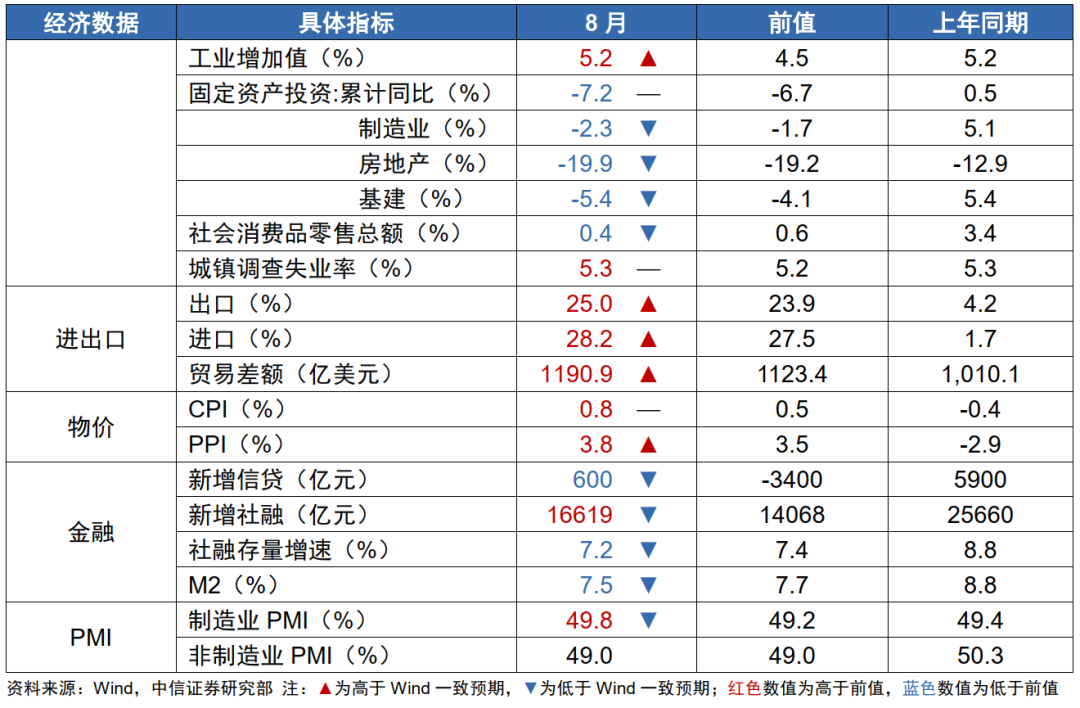
8月经济数据概况
8月经济数据一览
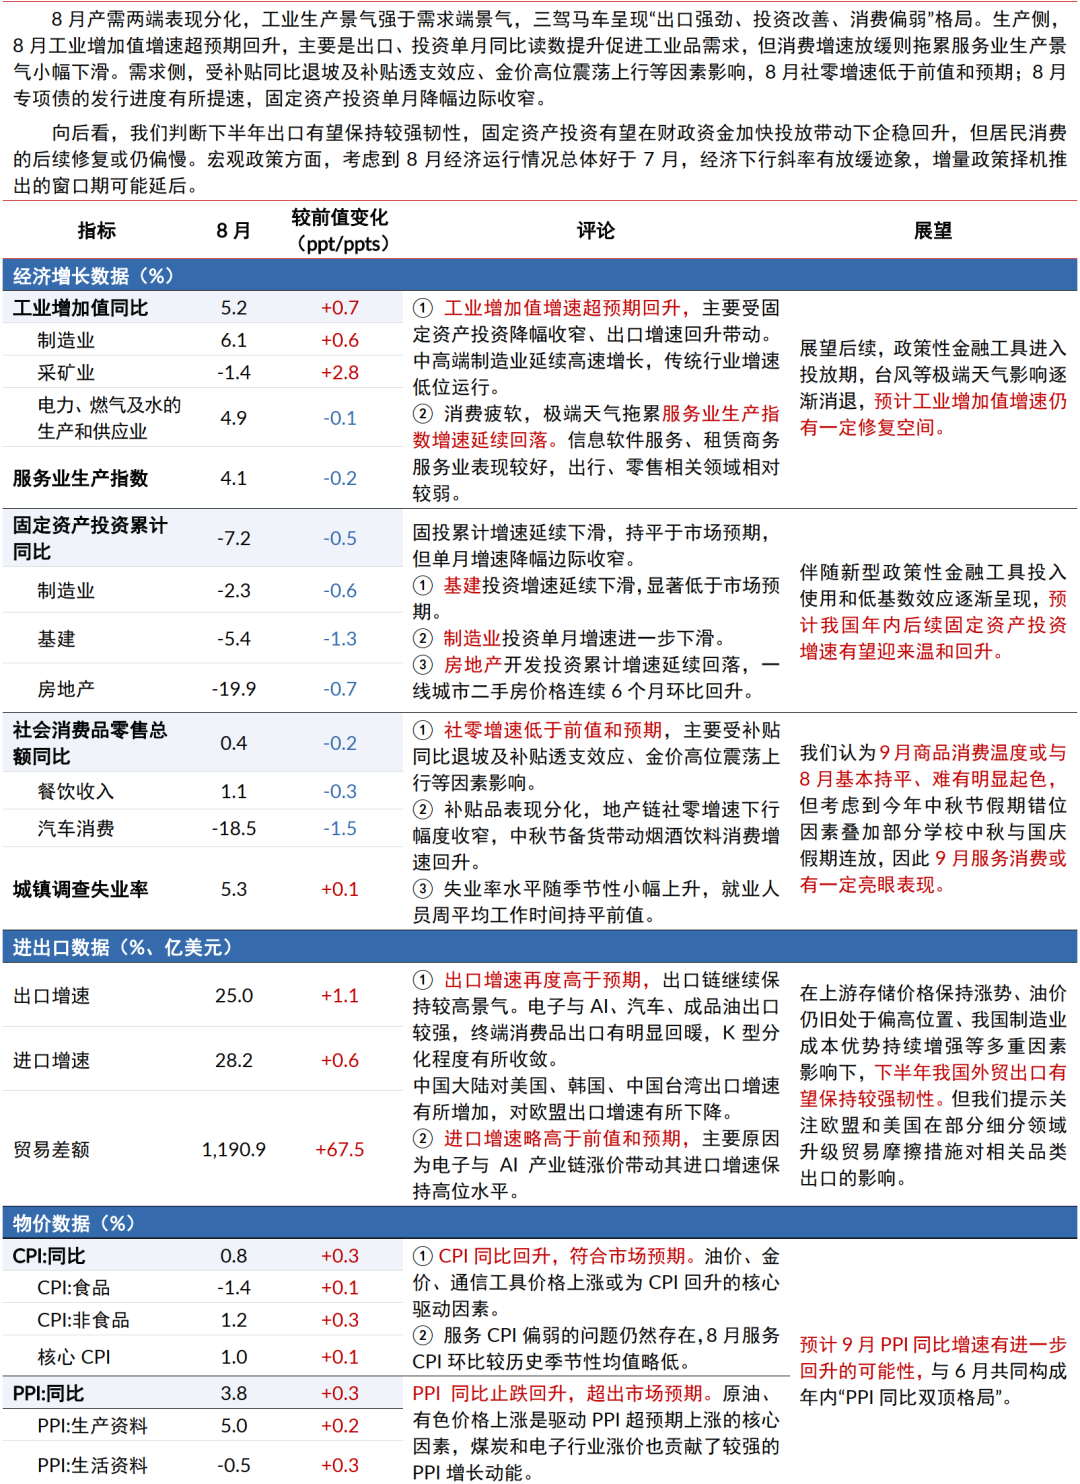
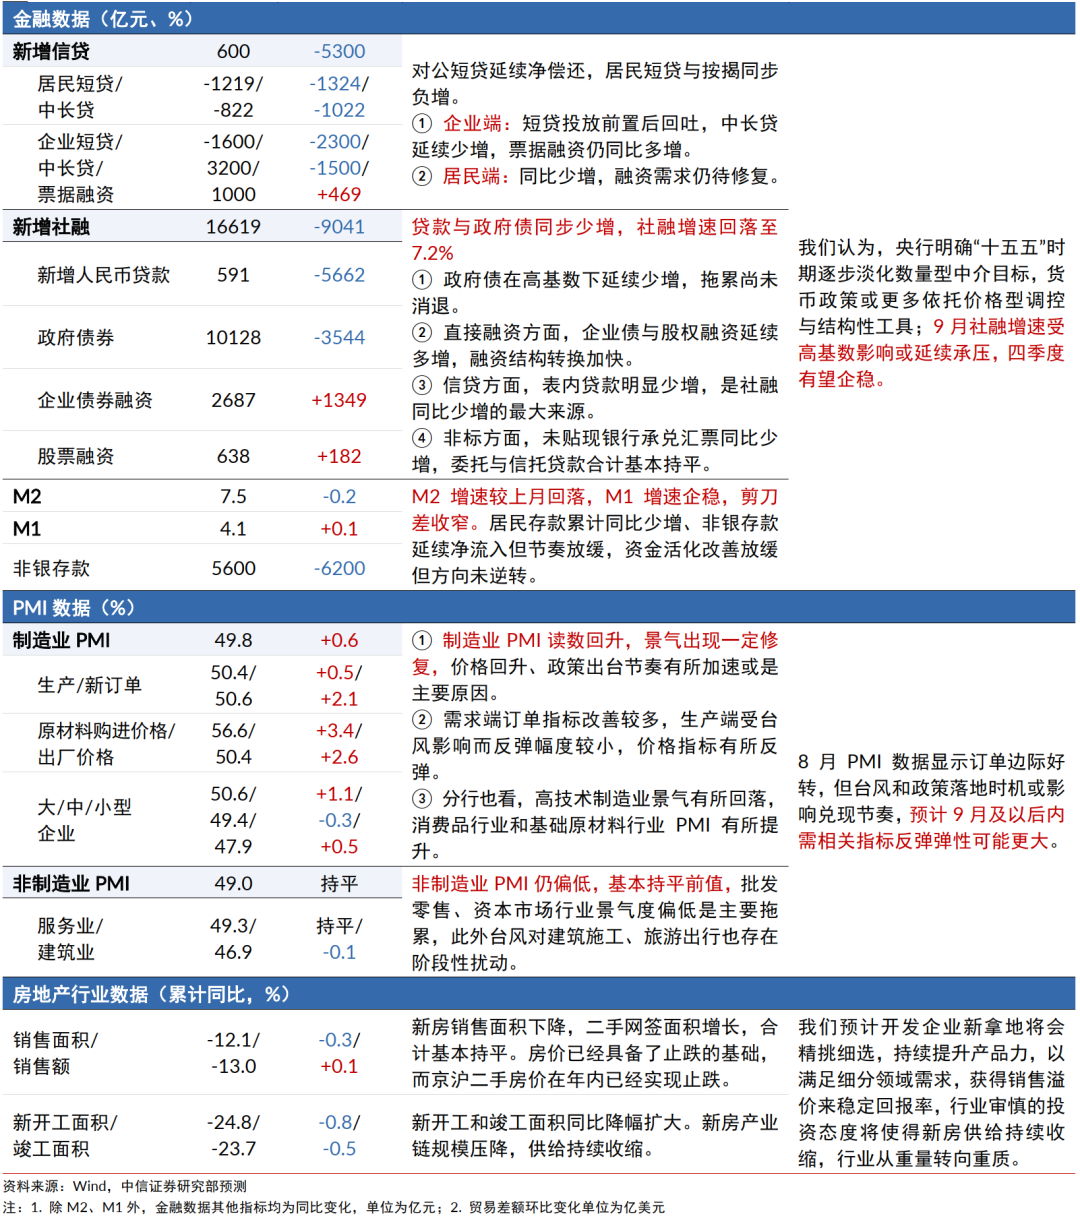
相关图表
投资策略
消费:板块存在阶段性配置机会,建议聚焦四条核心主线
8月社零增速较7月有所回落并低于市场预期,但结构性亮点仍在。分项来看,商品零售与餐饮收入增速均有所放缓,汽车零售额降幅扩大,家具、建筑装潢类降幅虽有所收窄但仍承压;家电零售额转为正增长,剔除汽车、石油后的限额以上商品零售额同比增长3.9%,增速较7月有所回升。粮油食品、日用品等必选消费保持正增长,通讯器材增速进一步提升,化妆品、文化办公用品保持增长但增速放缓,金银珠宝降幅扩大。
整体而言,当前消费呈现总量放缓与局部改善并存的特征,非汽车、非石油品类及部分升级类消费仍提供结构性支撑,修复的持续性与广度有待进一步观察。在政策预期再强化,“弱现实”背景下建议聚焦四条核心主线:供给侧反转的农业(养殖)、估值洼地的必选消费、长期扩容的服务消费以及长期结构性机会的新消费。
银行:基本面预期稳定,全年绝对收益仍将延续
《金融强国建设“十五五”规划》正式出台,金融业中长期发展框架明确,在服务好实体的背景下,为金融强国建设奠定基础。
基本面视角,展望今年三季度及全年,预计息差和资产质量等核心变量保持稳定,经营格局稳定,盈利趋势积极。
中期视角看,银行板块步入风险周期尾部区间,ROE一阶导已经改善,预计今明年行业ROE绝对数企稳,区间8-9%,助力板块估值提升,有望从“高股息防御资产”向“高确定性权益资产”重估,银行板块仍将演绎估值上行方向,全年绝对收益仍将延续。
房地产:房价已具备止跌基础
房地产市场新房销售面积下降,二手网签面积增长,合计基本持平,这说明房地产需求真实存在,但新增供给规模不断下降。现房销售政策推出后,我们认为新房供给还会边际放缓。当前不少城市的房价收入比接近合理水平,租金回报率超过无风险利率,不少住房已经能够实现月供低于租金,且租金水平稳定。总体来看,房价已经具备了止跌的基础,而京沪二手房价在年内已经实现止跌。
债市:基本面逻辑未变,关注央行货币政策操作及表态
经济总体呈现出“工业生产回升 + GDP目标实现压力减轻 + 内需侧指标进一步承压” 的组合,后续增量政策出台的必要性进一步下降,预计政策出台的主要发力点将锚定2027年“开门红”,债市基本面逻辑并未改变,关注央行流动性投放情况及货币政策表态。
相关行业投资主线
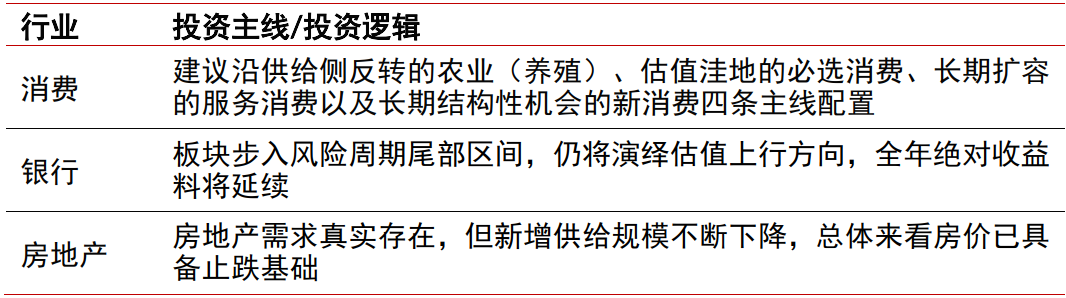 资料来源:中信证券研究部
风险因素
▪ 海外经济衰退及风险事件超预期;海外加征关税变动超预期;海外货币政策超预期;地缘政治风险超预期变化;内外需恢复不及预期;国内政策不及预期。
▪ 宏观经济增速大幅下行;银行资产质量超预期恶化;监管与行业政策超预期变化;各公司战略推进不及预期。
▪ 国内消费市场复苏进度不及预期;特定国家或市场关税提升风险;相关产业政策不达预期的风险。
▪ 房价企稳不及预期,存在超调的风险;新房产业链规模下行过快的风险;房地产开发企业盈利能力持续不及预期的风险等。
具体分析内容(包括相关风险提示等)详见报告:2026-09-15|《2026年8月经济增长数据点评—存量政策加快发力,经济运行温度改善》
2026-09-09|《2026年8月物价数据点评—年内PPI“双顶”格局形成》
2026-09-08|《2026年8月进出口数据点评—外贸韧性进一步验证》
2026-09-14|《2026年8月金融数据点评—社融增速小幅回落,数量目标渐趋淡化》
2026-08-31|《2026年8月中采PMI数据点评—需求订单反弹,K型有所收敛》
2026-09-16|《消费产业2026年8月社零点评—8月社零小幅放缓,消费亮点局部显现》
2026-09-13|《银行业投资观察20260913—金融提质,板块回报可持续》
2026-09-16|《房地产开发与服务行业2026年8月行业数据点评—需求增长的中继站,供给下降的新起点》
]article_adlist-->关于我们 ]article_adlist-->中信证券研究网站:https://research.citics.com
添加权限请联系您的对口客户经理
中信证券研究服务小程序:
添加权限请联系您的对口客户经理
免责声明
本文节选自中信证券研究部已于2026年9月17日发布的《主题(2026年第17期)—8月经济数据解读》报告,具体分析内容(包括相关风险提示等)请详见报告。若因对报告的摘编而产生歧义,应以报告发布当日的完整内容为准。
本资料所载的证券市场研究信息是由中信证券股份有限公司(以下简称“中信证券”)的研究部编写。中信证券研究部定位为面向专业机构投资者的卖方研究团队。通过微信形式制作的本资料仅面向中信证券客户中的金融机构专业投资者,请勿对本资料进行任何形式的转发行为。中信证券不因任何订阅本公众号的行为而将订阅人视为中信证券的客户。若您并非中信证券客户中的金融机构专业投资者,为保证服务质量、控制投资风险,应首先联系中信证券机构销售服务部门或经纪业务系统的客户经理,完成投资者适当性匹配,并充分了解该项服务的性质、特点、使用的注意事项以及若不当使用可能会带来的风险或损失,在此之前,请勿订阅、接收或使用本订阅号中的信息。本资料难以设置访问权限,若给您造成不便,还请见谅!感谢您给予的理解和配合。若有任何疑问,敬请发送邮件至信箱kehu@citics.com。
重要声明:
本资料定位为“投资信息参考服务”,而非具体的“投资决策服务”,并不涉及对具体证券或金融工具在具体价位、具体时点、具体市场表现的判断。需特别关注的是(1)本资料的接收者应当仔细阅读所附的各项声明、信息披露事项及风险提示,关注相关的分析、预测能够成立的关键假设条件,关注投资评级和证券目标价格的预测时间周期,并准确理解投资评级的含义。(2)本资料所载的信息来源被认为是可靠的,但是中信证券不保证其准确性或完整,同时其相关的分析意见及推测可能会根据中信证券研究部后续发布的证券研究报告在不发出通知的情形下做出更改,也可能会因为使用不同的假设和标准、采用不同观点和分析方法而与中信证券其它业务部门、单位或附属机构在制作类似的其他材料时所给出的意见不同或者相反。(3)投资者在进行具体投资决策前,还须结合自身风险偏好、资金特点等具体情况并配合包括“选股”、“择时”分析在内的各种其它辅助分析手段形成自主决策。为避免对本资料所涉及的研究方法、投资评级、目标价格等内容产生理解上的歧义,进而造成投资损失,在必要时应寻求专业投资顾问的指导。(4)上述列示的风险事项并未囊括不当使用本资料所涉及的全部风险。投资者不应单纯依靠所接收的相关信息而取代自身的独立判断,须充分了解各类投资风险,自主作出投资决策并自行承担投资风险。
本订阅号中的所有资料版权均属中信证券。不得以任何方式修改、发送或复制本订阅号中的内容。除经中信证券认可的情况外放大杠杆炒股,其他一切转载行为均属违法。版权所有,违者必究。
]article_adlist--> 海量资讯、精准解读,尽在新浪财经APP
文章为作者独立观点,不代表配资行业查询网-网上炒股配资-股票期货配资行业查询观点
- 上一篇:山西配资炒股 一周研读|维持AI+能化的结构
- 下一篇:没有了


